STF proíbe Mato Grosso de cobrar imposto adicional sobre serviços de telecomunicações

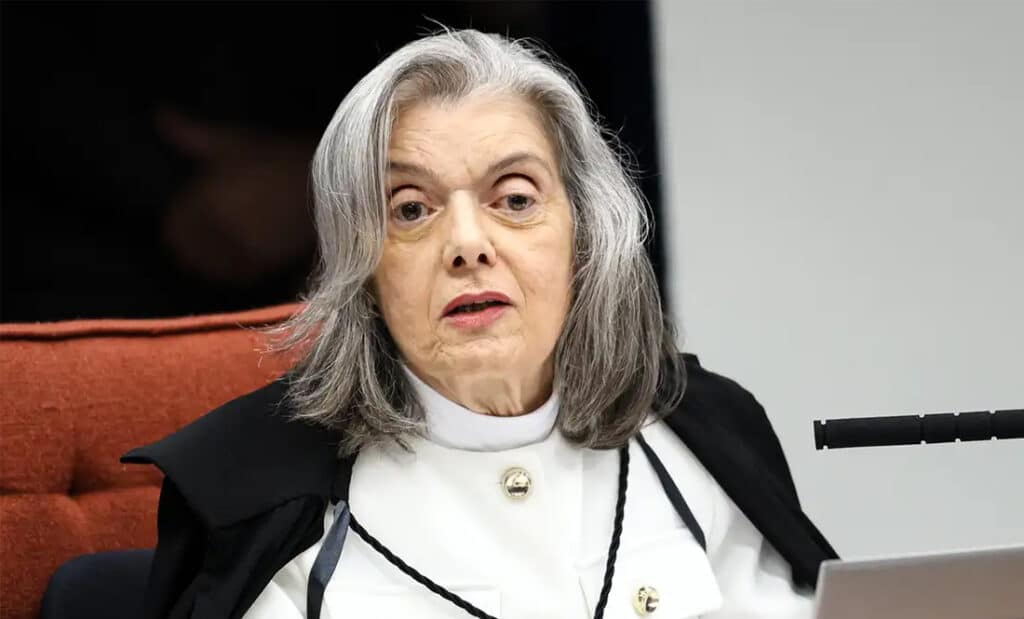
O plenário do Supremo Tribunal Federal declarou que a legislação de Mato Grosso que permitia a cobrança de um adicional de 2% do ICMS sobre serviços de telecomunicações, com destinação ao Fundo Estadual de Combate e Erradicação da Pobreza (Fecep), perdeu eficácia em junho de 2022, quando foi editada lei complementar federal sobre a matéria. A decisão, unânime, foi tomada em julgamento de Ação Direta de Inconstitucionalidade.
Na ação, a Associação Nacional das Operadoras Celulares (Acel) pedia a declaração de inconstitucionalidade de trechos da Lei estadual 7.098/1998 e do decreto 2.212/2014 que previam a cobrança. A entidade alegava que o Legislativo estadual não poderia considerar os serviços de telecomunicações supérfluos para fins de recebimento do adicional e que a Constituição proíbe a vinculação da receita de impostos a órgão, fundo ou despesa.
Em seu voto, a relatora, ministra Cármen Lúcia, explicou que a Emenda Constitucional 31/2000 instituiu o Fundo de Combate e Erradicação da Pobreza e, para seu financiamento, admitiu a criação de adicional na alíquota do ICMS sobre produtos e serviços considerados supérfluos, a serem definidos por lei federal. Diante da falta da lei nacional regulamentadora, as ECs 42/2003 e 67/2010 mantiveram a validade dos fundos estaduais e distrital.
A relatora lembrou que o STF, em 2021, no julgamento do Tema 745 da repercussão geral, reconheceu a essencialidade das operações de energia elétrica e dos serviços de telecomunicação. E, em junho de 2022, o Congresso Nacional editou a Lei Complementar 194, que estabeleceu que esses serviços são essenciais e indispensáveis e, portanto, não podem receber o mesmo tratamento tributário dos supérfluos.
No caso em análise, a ministra votou pela improcedência do pedido, uma vez que as normas de Mato Grosso eram anteriores à lei complementar 194 e tiveram sua validade preservada pelas emendas constitucionais. No entanto, conforme o STF tem aplicado às legislações de outros estados, a eficácia das normas fica suspensa desde a entrada em vigor da lei complementar federal.
Receba em seu WhatsApp informações publicadas em Só Notícias. Clique aqui.